Como resolver pendências no Pix Saque com segurança
Pendências no Pix Saque podem envolver limites, indisponibilidade de estabelecimento, falhas de comunicação ou dúvidas sobre débitos e valores entregues. Veja como conferir a transação, agir com segurança, reunir provas e buscar a instituição responsável.
O Pix Saque é uma funcionalidade que permite retirar dinheiro em espécie em estabelecimentos comerciais, terminais de autoatendimento participantes e outros pontos autorizados. A operação é iniciada no aplicativo da instituição financeira, normalmente pela leitura de um QR Code ou pela inserção de uma chave Pix informada pelo local de atendimento. Embora seja prático, o serviço pode gerar pendências quando há falha na comunicação, dúvida sobre o débito, falta de cédulas ou divergência entre o valor solicitado e o valor entregue.
Resolver uma pendência exige atenção à natureza do problema. Nem toda mensagem de erro significa que o dinheiro foi retirado, assim como um débito no extrato não confirma, por si só, que a entrega das notas ocorreu corretamente. O primeiro cuidado é evitar repetir a operação sem verificar o histórico no aplicativo, pois novas tentativas podem resultar em débitos adicionais ou dificultar a análise posterior.
Este guia explica os tipos mais comuns de ocorrência, o que conferir no comprovante, como conversar com o estabelecimento e em que situação procurar a instituição financeira. Também apresenta cuidados importantes para prevenir golpes e preservar as informações necessárias caso seja preciso abrir uma contestação.
Entenda como funciona o Pix Saque
No Pix Saque, uma pessoa faz uma transferência Pix para a conta do estabelecimento ou do agente participante e recebe, em troca, o mesmo valor em dinheiro. O serviço pode ser oferecido por comércios, redes de varejo, correspondentes e outros locais habilitados. A disponibilidade depende tanto da adesão do ponto quanto da instituição financeira usada pelo cliente.
A transação costuma ocorrer em poucos instantes, mas há etapas distintas: a geração da cobrança ou do QR Code, a autorização pelo pagador, a confirmação do recebimento pelo estabelecimento e a entrega do numerário. Uma pendência pode surgir em qualquer uma dessas fases. Por isso, é fundamental separar o que aparece no aplicativo do que ocorreu fisicamente no local.
Pix Saque não é o mesmo que Pix Troco
É comum confundir os dois serviços. No Pix Saque, todo o valor transferido corresponde ao dinheiro retirado. Já no Pix Troco, a pessoa realiza uma compra e paga um valor superior ao preço do produto ou serviço; a diferença é devolvida em espécie. A lógica de conferência é semelhante, mas, no Pix Troco, deve-se verificar também o valor da compra.
Antes de reclamar de uma divergência, identifique qual modalidade foi usada. Isso ajuda a informar corretamente o atendimento e evita que a análise considere valores ou regras incompatíveis com a operação realizada.
Principais pendências e o que elas podem indicar
Os problemas mais frequentes não têm uma única causa. Uma falha de internet, uma indisponibilidade temporária do aplicativo, a ausência de saldo em caixa ou uma interrupção no processo de confirmação podem produzir mensagens parecidas. A análise deve começar pelos detalhes registrados no extrato: horário, valor, status, identificação do recebedor e código da transação.
A tabela abaixo organiza situações recorrentes e indica uma ação inicial adequada. Ela não substitui a avaliação da instituição financeira, mas ajuda a evitar decisões precipitadas, como pagar novamente sem saber se houve liquidação da primeira transferência.
| Situação observada | O que pode ter acontecido | Primeira providência |
|---|---|---|
| Operação aparece como pendente | Processamento ainda não foi concluído ou houve instabilidade | Aguarde alguns minutos e consulte o extrato antes de tentar novamente |
| Débito confirmado, mas nenhum dinheiro entregue | Falha no atendimento ou interrupção após o pagamento | Peça registro ao estabelecimento e contate imediatamente o banco |
| Dinheiro entregue em valor menor | Erro na contagem ou entrega incompleta de cédulas | Confira no local, peça apoio do responsável e guarde os dados da operação |
| QR Code não funciona | Código expirado, leitura incorreta ou problema de conexão | Solicite novo código e confirme o valor antes de pagar |
| Transação recusada | Limite, saldo insuficiente, regra de segurança ou indisponibilidade | Leia a mensagem no app e verifique limites e saldo disponíveis |
| Débito duplicado | Mais de uma autorização ou repetição da tentativa | Não faça novas operações; compare comprovantes e abra chamado |
Uma transferência Pix liquidada costuma constar como concluída no histórico. Se a situação permanecer como pendente, não se deve presumir que o comércio recebeu os recursos nem que a operação será cobrada definitivamente. O aplicativo da instituição é a fonte inicial para entender o status, mas a resposta conclusiva pode depender da análise do banco ou da instituição de pagamento.
O que fazer imediatamente ao identificar um problema
O melhor momento para resolver uma divergência é ainda no local do atendimento. Se você não recebeu as cédulas, recebeu menos do que deveria ou percebeu que o QR Code foi processado de forma inesperada, avise o responsável pelo estabelecimento com calma. Não entregue novamente o celular nem revele senhas, códigos de autenticação ou dados de acesso para provar a transação.
Mostre, se necessário, apenas o comprovante gerado no aplicativo. Ele normalmente contém valor, data, horário, identificação da instituição, nome ou identificação parcial do recebedor e um código identificador. Esses elementos são mais úteis do que capturas soltas de tela, embora os prints também possam complementar o relato.
Checklist para registrar a ocorrência
Reunir informações logo após o fato torna o atendimento mais objetivo. Anote o que ocorreu em ordem cronológica e guarde os documentos sem fazer alterações. Se o estabelecimento emitir recibo, solicite uma via ou registre os dados apresentados nele.
- Data e horário aproximado da tentativa ou da transação;
- Nome, endereço e identificação do estabelecimento;
- Valor solicitado no Pix Saque e valor efetivamente recebido, se houve entrega parcial;
- Status exibido no aplicativo: concluído, pendente, recusado ou outro;
- Comprovante da transferência e identificador da operação;
- Nome ou função da pessoa que prestou atendimento, quando disponível;
- Protocolo gerado pelo banco, pela instituição de pagamento ou pelo estabelecimento.
Evite discutir ou permanecer em situação de risco para tentar resolver o caso. Se houver ameaça, suspeita de fraude, retenção indevida de documento ou coação para realizar outra transferência, afaste-se e procure os canais de segurança apropriados. A prioridade é proteger a integridade física e impedir novos prejuízos.
Passo a passo para contestar um débito ou uma divergência
Quando o valor foi debitado e o problema não foi solucionado no ponto de atendimento, o próximo caminho é procurar a instituição financeira ou de pagamento que enviou o Pix. É essa instituição que tem acesso à sua conta, ao histórico da transferência e aos procedimentos formais de contestação. Use o chat seguro do aplicativo, telefone oficial, agência ou outro canal disponibilizado pela empresa.
Ao relatar o caso, descreva fatos objetivos: o que foi solicitado, o que apareceu no aplicativo, o que foi entregue e o que o estabelecimento informou. Evite atribuir culpa antes da apuração. Uma narrativa clara, acompanhada de dados verificáveis, facilita o encaminhamento interno.
- Abra o extrato ou o histórico Pix e localize a operação envolvida.
- Confira o status, o valor, o horário e a identificação do recebedor antes de tomar qualquer medida.
- Baixe ou salve o comprovante completo da transferência.
- Entre em contato com o estabelecimento, se isso for seguro e possível, para informar a divergência e pedir uma posição.
- Acione sua instituição financeira pelos canais oficiais e solicite a abertura de uma contestação ou reclamação.
- Envie os documentos solicitados e informe detalhes como endereço do local, valor não entregue e identificação da transação.
- Anote o número do protocolo e acompanhe as atualizações dentro do prazo informado pela instituição.
- Se a resposta não esclarecer o caso, use os canais de segunda instância da própria instituição, como ouvidoria, apresentando o protocolo anterior.
Não existe uma solução automática para todos os casos, porque a apuração pode exigir verificação entre pagador, instituição, recebedor e estabelecimento. Também é importante não confundir uma contestação de atendimento com os mecanismos específicos previstos para fraude. Cada ocorrência é analisada conforme suas características e as evidências disponíveis.
“A educação é a arma mais poderosa que você pode usar para mudar o mundo.”
Nelson Mandela
No contexto dos pagamentos digitais, informação é uma forma concreta de proteção: conhecer o funcionamento do serviço, conferir dados antes da confirmação e saber onde buscar ajuda reduz o risco de erros e golpes.
Limites, horários e indisponibilidade do serviço
O Pix Saque possui regras de disponibilidade e limites que podem variar conforme a regulamentação aplicável, a instituição participante e os mecanismos de segurança adotados pela conta. Além das regras gerais, o banco pode permitir que o usuário ajuste limites ou pode estabelecer limites específicos para determinados horários e perfis de uso.
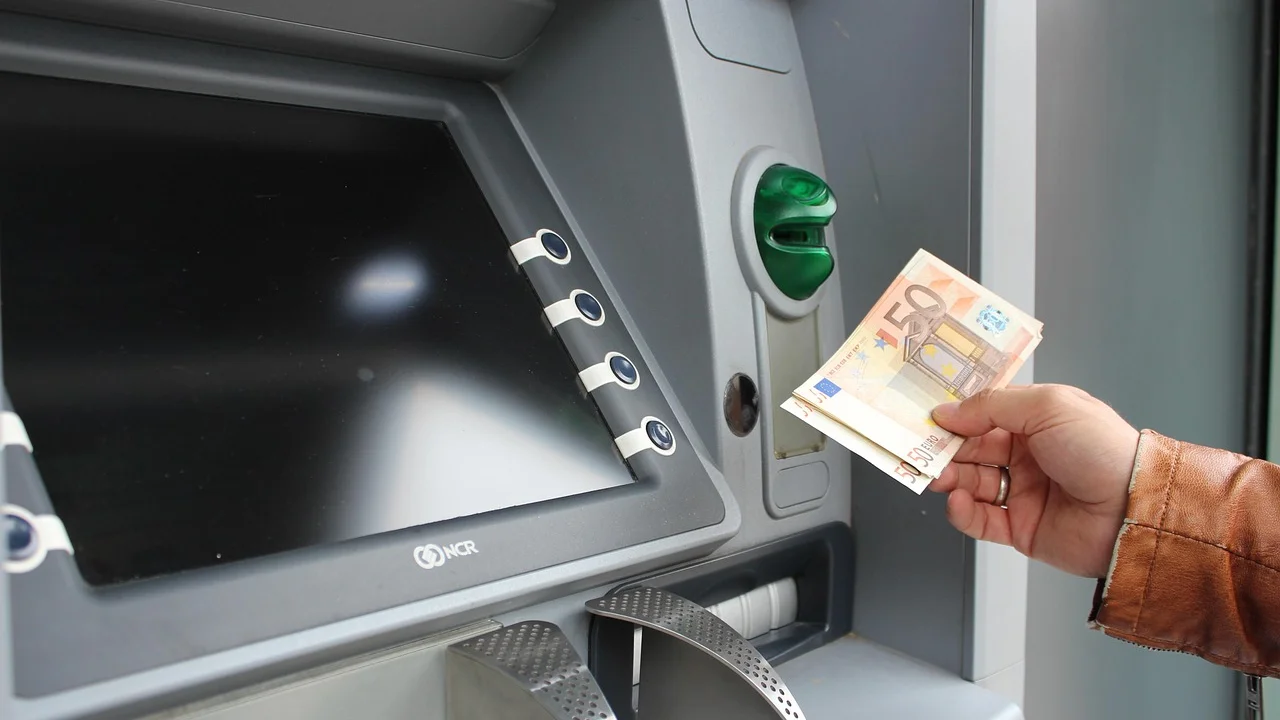
Uma recusa pode ocorrer mesmo havendo saldo em conta. Entre as causas possíveis estão limite diário já utilizado, valor acima do permitido naquele período, bloqueio preventivo de segurança, falta de disponibilidade de dinheiro no local ou indisponibilidade técnica. Leia com atenção a mensagem apresentada no aplicativo e não tente contornar controles de segurança fornecendo credenciais a terceiros.
Como verificar seus limites
Em geral, o aplicativo da instituição concentra as informações de limite em uma área de Pix, segurança ou configurações da conta. Se precisar aumentar ou reduzir valores, siga somente o procedimento interno do app ou dos canais oficiais. Alterações podem exigir validação adicional e, em algumas situações, ter prazo para entrar em vigor.
Para compreender as regras gerais do sistema, é possível consultar a página do Pix no Banco Central do Brasil. Ainda assim, para saber o que se aplica à sua conta, prevalecem as informações fornecidas por sua instituição financeira, inclusive sobre limites personalizados e disponibilidade operacional.
Segurança: como evitar golpes relacionados ao Pix Saque
Golpistas podem explorar a pressa ou a falta de familiaridade com o serviço. Desconfie de pessoas que se oferecem para “ajudar” a concluir a operação e pedem que você entregue o aparelho, informe senha, código de confirmação, biometria ou acesso ao aplicativo. Um funcionário legítimo não precisa conhecer suas credenciais para entregar dinheiro após a confirmação do pagamento.
Antes de autorizar o Pix, confira na tela o valor, a identificação do recebedor e a finalidade da operação. Se o QR Code tiver sido trocado, estiver danificado ou for apresentado fora do fluxo habitual de atendimento, peça esclarecimentos e, na dúvida, não conclua o pagamento. A confirmação do Pix é uma etapa sensível e deve ser feita pelo próprio titular da conta.
Condutas que merecem atenção
Alguns sinais não provam uma fraude isoladamente, mas justificam interromper a operação e procurar um canal seguro. Pressão para agir rapidamente, promessa de devolução posterior sem comprovante, pedido de transferência para conta de pessoa física e orientação para desativar recursos de segurança são exemplos de comportamentos incompatíveis com um atendimento regular.
- Não escaneie QR Codes enviados por mensagens ou exibidos por desconhecidos para suposto saque;
- Não aceite instruções telefônicas de quem pede transferências para “testar” sua conta;
- Não compartilhe senhas, tokens, códigos SMS ou dados biométricos;
- Não confirme transações apenas porque alguém afirma que o sistema está com erro;
- Não use links recebidos por mensagens para falar com o banco; entre pelo aplicativo ou site oficial.
Se houver suspeita de golpe, comunique sua instituição financeira o mais rápido possível e preserve conversas, comprovantes e demais evidências. Em caso de crime ou tentativa de crime, o registro de ocorrência pode ser necessário conforme as circunstâncias. Informações de orientação sobre prevenção a golpes também são divulgadas pela plataforma de serviços públicos, observadas as regras de cada estado para registro online.
Como falar com o banco e com o estabelecimento
Uma comunicação organizada aumenta a chance de o caso ser compreendido sem idas e vindas. Ao falar com o banco, informe que se trata de uma operação de Pix Saque e diga exatamente qual foi a divergência: débito sem entrega de dinheiro, entrega parcial, duplicidade, transferência pendente ou outra situação. Não use apenas frases genéricas como “o Pix deu erro”, pois elas podem atrasar o direcionamento.
Com o estabelecimento, mantenha uma postura respeitosa, mas peça dados objetivos. Pergunte se há registro interno do atendimento, se o caixa foi conferido, se houve indisponibilidade no sistema e qual canal deve ser usado para retorno. Caso o local reconheça a falha, solicite uma confirmação por escrito ou um protocolo, sem aceitar soluções informais que não possam ser comprovadas.
Modelo de relato objetivo
Você pode organizar a mensagem desta forma: “Em [data], por volta de [horário], realizei uma operação de Pix Saque no valor de [valor] no estabelecimento [nome e endereço]. A transferência aparece como [status] no meu aplicativo, identificada pelo comprovante [código]. Contudo, [descreva o que ocorreu: não recebi o dinheiro, recebi valor menor ou houve cobrança em duplicidade]. Solicito a apuração e orientação sobre os próximos passos.”
Se o atendimento inicial não resolver, guarde os protocolos e avance para a ouvidoria da instituição. Quando houver relação de consumo e a resposta continuar insuficiente, os canais de defesa do consumidor podem orientar sobre medidas cabíveis. A documentação organizada será útil em qualquer etapa.
Perguntas frequentes
O Pix Saque foi debitado, mas o dinheiro não saiu. O que devo fazer?
Primeiro, confira no aplicativo se a transação está concluída ou pendente e salve o comprovante. Informe o problema ao responsável do estabelecimento, se ainda estiver no local e em segurança. Depois, contate imediatamente sua instituição financeira para registrar a ocorrência, apresentando os dados da operação e do ponto de atendimento.
Posso fazer outro Pix Saque se a primeira operação estiver pendente?
O mais prudente é não repetir a transação antes de verificar o status da primeira e, se necessário, receber orientação do banco. Uma segunda tentativa pode ser processada normalmente e gerar novo débito, mesmo que a primeira seja resolvida depois. Aguarde a atualização indicada pela instituição ou use outro meio de pagamento, se for necessário.
O estabelecimento pode cobrar taxa pelo Pix Saque?
As condições do serviço devem ser informadas com clareza antes da realização da operação. Se houver qualquer cobrança ou dúvida sobre valores, pergunte antes de confirmar o Pix e confira o que aparece no aplicativo. Em caso de cobrança inesperada, guarde os comprovantes e procure o estabelecimento e sua instituição financeira para entender a origem do valor.
Quanto tempo demora para uma pendência ser resolvida?
O prazo depende do tipo de ocorrência, da análise necessária e dos procedimentos da instituição financeira e do estabelecimento envolvido. Ao abrir o chamado, peça o protocolo e a previsão de resposta. Acompanhe pelos canais oficiais e envie rapidamente qualquer documento adicional solicitado para não atrasar a apuração.
Conclusão
Pendências no Pix Saque devem ser tratadas com método: conferir o status no aplicativo, evitar repetir a operação, reunir comprovantes e relatar os fatos de forma objetiva ao estabelecimento e à instituição financeira. A combinação entre documentação, protocolo de atendimento e cuidado com dados pessoais é a melhor forma de proteger seus direitos e facilitar a análise.
Mesmo quando o problema parece simples, não aceite orientações que exijam senha, código de segurança ou nova transferência para “liberar” valores. Use exclusivamente canais oficiais, mantenha os registros da operação e, diante de suspeita de fraude ou de prejuízo não solucionado, busque apoio especializado e os órgãos competentes.
Referências
- Banco Central do Brasil — Pix: informações sobre o sistema de pagamentos instantâneos.
- Banco Central do Brasil — Regulamento do Pix.
- Federação Brasileira de Bancos — Orientações de segurança para uso do Pix.
- Secretaria Nacional do Consumidor — Direitos do consumidor e canais de atendimento.
Escrito por
Editor-chefe e redator
Editor-chefe do Higienista, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.