
Como pedir estorno de compra indevida com segurança
Uma compra indevida pode gerar preocupação e prejuízo, mas há caminhos para contestar a cobrança. Veja como identificar a transação, reunir provas, pedir estorno à loja, ao banco ou à administradora do cartão e acompanhar a solução com mais segurança.
Encontrar uma cobrança que você não fez no cartão, na conta bancária, em uma carteira digital ou em outro meio de pagamento exige atenção imediata. O primeiro cuidado é não confundir uma compra realmente indevida com lançamentos que aparecem sob nome diferente do estabelecimento, assinaturas esquecidas, pagamentos feitos por familiares ou compras parceladas cujo identificador mudou na fatura.
Depois de confirmar que não reconhece a transação, o caminho costuma envolver comunicar a instituição financeira ou o intermediador de pagamento, registrar a contestação e guardar provas. Quando a cobrança está ligada a uma compra feita por você, mas com problema de entrega, produto ou serviço, a solicitação de devolução deve começar, em regra, com o fornecedor.
Este guia explica como agir em cada cenário, quais documentos ajudam no atendimento, como acompanhar os protocolos e o que fazer se a solução não vier. A rapidez é importante, mas também é essencial relatar os fatos com precisão e usar canais oficiais para evitar novos golpes.
Entenda o que é uma compra indevida
Compra indevida é uma cobrança sem autorização do consumidor. Ela pode ocorrer por uso fraudulento de dados do cartão, acesso não autorizado a uma conta, clonagem, engenharia social, perda ou roubo de dispositivo, ou falha no processamento de uma transação. Também pode envolver débito automático não autorizado ou uma transferência realizada por alguém que obteve acesso à conta.
Na prática, há uma diferença importante entre uma transação não reconhecida e uma compra da qual você se arrependeu. A primeira aponta para possível fraude ou uso sem consentimento. A segunda é uma relação de consumo existente, que pode ser resolvida por cancelamento, devolução, arrependimento em compras fora do estabelecimento comercial ou negociação com a empresa, conforme o caso.
Casos que costumam gerar dúvida
Nem toda descrição desconhecida na fatura significa fraude. Uma loja pode utilizar a razão social em vez do nome da marca, uma plataforma pode concentrar cobranças de vários vendedores ou um pagamento pode surgir em moeda estrangeira mesmo em uma compra feita em serviço digital conhecido. Assinaturas renovadas automaticamente também são motivo frequente de contestação equivocada.
Antes de contestar, confira data, valor, local, moeda, número de parcelas e descrição completa. Converse com pessoas que possam ter usado um cartão adicional ou aparelho vinculado à conta. Se ainda assim não houver explicação, trate o lançamento como suspeito e inicie o procedimento sem demora.
Primeiras medidas ao identificar uma cobrança suspeita
O objetivo inicial é limitar prejuízos e preservar informações. Acesse o aplicativo ou site oficial da instituição financeira, mas evite usar links recebidos por SMS, e-mail, redes sociais ou aplicativos de mensagem. Golpistas costumam explorar exatamente o medo causado por uma cobrança desconhecida para induzir a vítima a entregar senhas, códigos e dados do cartão.
Faça capturas de tela da transação, anote a data em que identificou o problema e registre os dados visíveis: valor, horário, nome do recebedor, identificador da compra e canal utilizado. Esses elementos ajudam a explicar o caso e facilitam o acompanhamento posterior.
- Bloqueie ou pause o cartão pelo canal oficial, se houver suspeita de uso fraudulento.
- Altere a senha da conta e encerre sessões desconhecidas em dispositivos conectados.
- Verifique se existem outras transações fora do padrão, inclusive valores pequenos.
- Guarde faturas, comprovantes, notificações e números de protocolo.
- Não compartilhe código de verificação, senha, token ou número completo do cartão com supostos atendentes.
Se o aparelho foi perdido, roubado ou invadido, avise também a operadora, quando aplicável, e considere registrar ocorrência. O boletim de ocorrência pode ser útil para documentar os fatos, embora o atendimento da instituição financeira não deva depender exclusivamente dele para receber sua reclamação.
Para quem pedir o estorno em cada situação
O canal correto depende de como a cobrança aconteceu. Quando você não reconhece uma compra no cartão, o contato principal costuma ser a instituição emissora do cartão ou o banco. Em pagamentos por carteira digital, plataforma de intermediação ou aplicativo de compras, também vale abrir uma solicitação diretamente no serviço, pois ele pode ter procedimentos próprios de análise e mediação.
Se você fez a compra, mas houve cobrança duplicada, produto não entregue, cancelamento não refletido ou outro descumprimento do fornecedor, comece pelo estabelecimento. Explique o ocorrido por escrito, envie os comprovantes e peça uma resposta objetiva sobre cancelamento, restituição ou ajuste da cobrança. Se a compra foi feita com cartão, informe ao emissor caso o fornecedor não resolva em prazo razoável.
| Situação | Primeiro canal recomendado | Documentos e provas úteis | Medida complementar |
|---|---|---|---|
| Compra no cartão que você não reconhece | Banco ou administradora do cartão | Fatura, dados da transação, protocolo e relato do ocorrido | Bloquear cartão e revisar demais lançamentos |
| Compra duplicada | Estabelecimento ou plataforma | Dois lançamentos, recibo e comprovante do pagamento | Contestar no cartão se não houver solução |
| Produto não entregue ou serviço não prestado | Fornecedor | Pedido, conversas, prazo prometido e rastreio | Registrar reclamação em órgão de defesa do consumidor |
| Assinatura renovada sem clareza ou cancelamento ignorado | Empresa responsável pela assinatura | Confirmação de cancelamento, faturas e e-mails | Solicitar contestação ao meio de pagamento |
| Transferência feita por fraude | Banco ou instituição de pagamento | Comprovante, dados do destinatário e evidências do golpe | Registrar ocorrência e usar canais de reclamação |
É importante entender que estorno é a devolução de um valor cobrado ou pago, enquanto a contestação é o pedido de análise da transação. Em alguns casos, a instituição pode conceder crédito provisório durante a apuração; em outros, aguardará a conclusão do processo. As regras e os prazos podem variar conforme o contrato, o meio de pagamento e as circunstâncias apresentadas.
Como pedir o estorno passo a passo
O pedido deve ser objetivo, completo e documentado. Evite hipóteses ou informações contraditórias. Diga claramente que não reconhece a compra ou descreva qual foi a falha na relação de consumo. Informe os dados da transação exatamente como aparecem no extrato ou na fatura.
- Localize o lançamento: copie ou anote valor, data, horário, estabelecimento e identificador disponível.
- Verifique a origem: confira se o nome comercial é diferente da razão social e se outra pessoa autorizada pode ter feito a compra.
- Proteja sua conta: bloqueie o cartão ou altere credenciais quando houver indício de acesso não autorizado.
- Use o canal adequado: procure o banco, a administradora, a carteira digital, a plataforma ou o fornecedor, conforme a situação.
- Formalize a solicitação: selecione a opção de contestar transação, relate o caso e anexe provas quando possível.
- Anote o protocolo: guarde número de atendimento, data, canal utilizado e nome do atendente, se informado.
- Acompanhe a resposta: consulte o andamento e responda rapidamente a eventuais pedidos de documentos adicionais.
Ao falar com o atendimento, você pode usar uma mensagem simples: “Não reconheço a transação de R$ [valor], realizada em [data], identificada como [nome exibido]. Solicito a contestação da cobrança e orientações sobre o bloqueio do meio de pagamento, se necessário.” Para problemas com um fornecedor, adapte o texto e descreva o que foi contratado, o que ocorreu e a solução pretendida.
Quais provas podem fortalecer o pedido
As provas variam conforme o caso, mas registros organizados tornam a análise mais clara. Faturas e extratos comprovam o lançamento; conversas, e-mails e comprovantes de pedido ajudam a demonstrar tentativas de solução; fotos, rastreamento e protocolos podem ser decisivos quando há falha de entrega ou serviço.
Não envie dados sensíveis além do necessário e nunca encaminhe senha, código temporário ou foto do verso do cartão. Ao anexar documentos, confira se o ambiente é o aplicativo oficial ou uma página legítima da instituição. Em caso de dúvida, ligue para o número indicado no verso do cartão ou acesse o endereço digitado por você no navegador.
Prazos, análise e acompanhamento da contestação
Não existe um prazo único que sirva para toda situação. Instituições financeiras, bandeiras, plataformas e fornecedores podem seguir fluxos diferentes, e a análise depende do tipo de pagamento, do motivo alegado e das evidências. Por isso, o mais prudente é comunicar a ocorrência assim que percebê-la e confirmar, no atendimento, qual é o prazo estimado para retorno.
Durante a apuração, a instituição pode solicitar confirmação de dados, documentos adicionais ou um relato mais detalhado. Responda pelos canais oficiais e salve as comunicações. Se houver crédito temporário, leia as condições: ele pode ser mantido ou revertido conforme a conclusão da análise.
“A educação é a arma mais poderosa que você pode usar para mudar o mundo.”
Nelson Mandela
No contexto da segurança financeira, informação ajuda a reconhecer sinais de fraude e a tomar decisões mais seguras. O Banco Central do Brasil reúne orientações sobre golpes financeiros, incluindo cuidados com contatos suspeitos e proteção de dados. Consultar fontes oficiais é especialmente importante quando alguém pressiona você a agir com urgência.
O que fazer se o pedido for negado ou não for resolvido
Uma negativa não encerra necessariamente o problema. Primeiro, peça a justificativa por escrito ou registre exatamente a explicação recebida. Verifique se faltou algum documento, se a descrição da ocorrência foi compreendida corretamente e se há novos elementos que possam complementar a contestação. Quando o contato inicial foi por chat, tente também os canais de ouvidoria da instituição, respeitando as regras internas para acesso a esse atendimento.
Para conflitos de consumo, reúna a documentação e busque canais públicos de orientação e reclamação. A plataforma Consumidor.gov.br permite registrar demandas contra empresas participantes e acompanhar a resposta. Dependendo do caso, o Procon, a Defensoria Pública ou o Juizado Especial Cível também podem orientar sobre os próximos passos.
Organize um histórico do caso
Monte uma linha do tempo com a data da compra ou cobrança, o dia em que você percebeu o problema, os contatos realizados, os protocolos obtidos e as respostas recebidas. Inclua cópias de faturas, extratos, e-mails, conversas e comprovantes. Essa organização reduz o risco de informações desencontradas e facilita uma eventual reclamação formal.
Se houver indícios de crime, como uso de documento falso, invasão de conta, extorsão ou obtenção fraudulenta de dados, registre os fatos junto à autoridade policial. Relate apenas o que você sabe e preserve evidências digitais. Não tente negociar ou confrontar diretamente pessoas suspeitas.
Cuidados para evitar novas compras indevidas
A prevenção não elimina todos os riscos, mas reduz a exposição. Ative notificações de transações, use senhas exclusivas e fortes, mantenha celular e aplicativos atualizados e habilite recursos de segurança oferecidos pela instituição, como autenticação em duas etapas e bloqueio temporário de cartão.
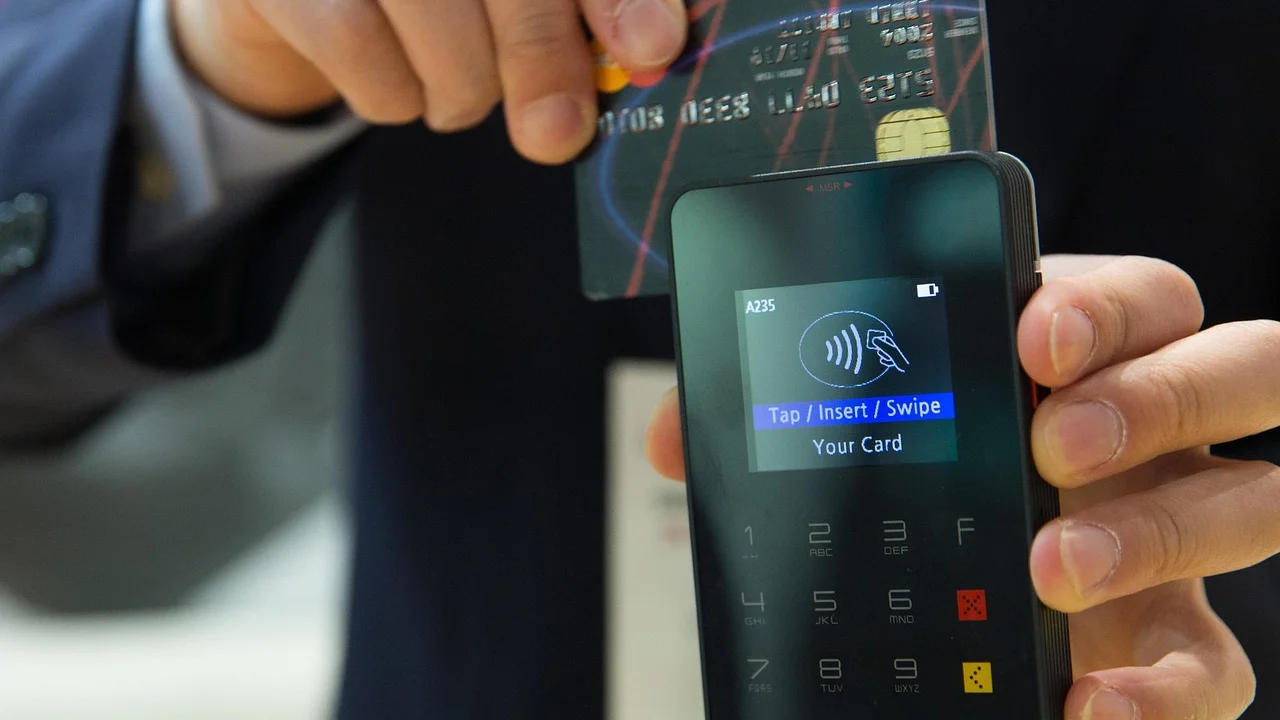
Desconfie de contatos que pedem instalação de aplicativos de acesso remoto, leitura de códigos, transferência para “conta segura” ou confirmação de senha. Bancos e empresas sérias não precisam que o cliente informe credenciais secretas para cancelar uma compra suspeita. Também evite salvar dados do cartão em sites desconhecidos e prefira redes seguras para pagamentos.
- Confira a fatura e o extrato periodicamente, inclusive quando não espera cobranças.
- Use cartão virtual para compras online, quando esse recurso estiver disponível.
- Defina limites e alertas de gasto compatíveis com sua rotina.
- Revogue permissões de aplicativos que não utiliza mais.
- Leia as condições de testes gratuitos e assinaturas antes de informar dados de pagamento.
- Pesquise canais oficiais antes de ligar ou clicar em contatos recebidos.
Perguntas frequentes
Posso pedir estorno de uma compra que não reconheço?
Sim. Ao identificar uma cobrança que não autorizou, comunique o banco, a administradora do cartão, a carteira digital ou a plataforma responsável pelo pagamento. Informe os dados da transação, solicite a contestação e guarde o protocolo. Se houver risco de novos usos, bloqueie ou pause o meio de pagamento.
Devo pagar a fatura enquanto a compra está em análise?
As orientações podem variar conforme a instituição e o tipo de contestação. Entre em contato com o emissor do cartão para saber como proceder com o valor questionado e com os demais lançamentos da fatura. Não deixe de acompanhar a cobrança sem buscar uma orientação formal, pois isso pode gerar encargos sobre valores não contestados.
O estorno de compra indevida é sempre imediato?
Não. Algumas situações podem receber tratamento provisório, mas a devolução definitiva costuma depender de análise. O prazo varia conforme o meio de pagamento, os dados apresentados e o procedimento da instituição ou do fornecedor. Peça uma previsão no atendimento e registre todos os protocolos.
Preciso fazer boletim de ocorrência para contestar uma compra?
Nem sempre. O boletim de ocorrência pode ajudar a documentar uma suspeita de fraude, principalmente em casos de roubo, perda de cartão, invasão de conta ou golpe. Ainda assim, entre em contato com a instituição financeira imediatamente; não espere o registro policial para bloquear o cartão ou comunicar a transação.
Conclusão
Para pedir estorno de uma compra indevida, a prioridade é confirmar o lançamento, proteger a conta ou o cartão e acionar rapidamente o canal responsável. Uma contestação bem feita depende de informações corretas, provas organizadas e acompanhamento dos protocolos. Diferencie fraudes de problemas com fornecedores para direcionar o pedido a quem pode resolvê-lo com mais eficiência.
Se a resposta não for satisfatória, use a ouvidoria, canais de defesa do consumidor e, quando houver indício de crime, as autoridades competentes. Agir com calma, preservar registros e desconfiar de abordagens urgentes ou fora dos canais oficiais são atitudes fundamentais para reduzir danos e buscar uma solução adequada.
Referências
- Banco Central do Brasil — Golpes financeiros: perguntas frequentes e orientações.
- Consumidor.gov.br — Plataforma pública para solução de conflitos de consumo.
- Secretaria Nacional do Consumidor — Código de Defesa do Consumidor.
- Federação Brasileira de Bancos — Orientações de segurança contra golpes e fraudes.
Escrito por
Editor-chefe e redator
Editor-chefe do Higienista, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.