
Como funciona o cartão de crédito consignado
O cartão de crédito consignado tem parte da fatura descontada diretamente do benefício ou da remuneração. Saiba quem pode contratar, como funciona a margem consignável, quais são os custos envolvidos, os riscos do pagamento mínimo e os cuidados essenciais antes de aderir.
O cartão de crédito consignado é uma modalidade de crédito vinculada à renda de determinados grupos, como aposentados e pensionistas, servidores públicos e trabalhadores que tenham acesso ao consignado conforme as regras aplicáveis ao seu vínculo. A característica central é que uma parte da fatura mensal pode ser descontada automaticamente do benefício, salário ou provento.
Embora tenha nome parecido com o empréstimo consignado, o cartão é um produto diferente. Ele funciona como um cartão de crédito: permite fazer compras, pode possibilitar saques e gera fatura. A grande particularidade está na forma de pagamento, pois o desconto automático costuma corresponder ao valor mínimo ou a uma parcela prevista na margem consignável, e não necessariamente ao total gasto no mês.
Por isso, entender o contrato antes da contratação é indispensável. O desconto em folha pode dar mais previsibilidade ao credor e, em alguns casos, resultar em taxas menores que as praticadas em cartões convencionais. Ao mesmo tempo, o uso sem planejamento pode deixar saldo restante na fatura, com incidência de encargos e renovação da dívida.
O que é o cartão de crédito consignado
O cartão de crédito consignado é um meio de pagamento associado à margem consignável do titular. Margem consignável é a parcela da renda que a legislação e as regras do órgão pagador autorizam comprometer com descontos de operações consignadas. Ela existe para limitar o endividamento por meio de descontos automáticos.
Ao receber e ativar o cartão, o titular pode utilizá-lo em compras presenciais, pela internet ou, conforme a instituição emissora, para outros serviços vinculados. Em geral, a administradora envia uma fatura mensal com o total utilizado, o pagamento mínimo descontado automaticamente e o valor adicional que deverá ser quitado pelo cliente caso queira evitar que o restante se transforme em saldo financiado.
Diferença entre cartão consignado e empréstimo consignado
No empréstimo consignado tradicional, o consumidor recebe um valor em conta e paga parcelas fixas, com prazo e custo definidos no contrato. As prestações são descontadas automaticamente da renda até a quitação. Já no cartão consignado, há um limite para uso e uma fatura que pode variar de acordo com as compras, saques, tarifas e encargos.
Outra diferença importante é que o desconto automático do cartão não costuma liquidar toda a fatura. Quando o desconto cobre apenas o mínimo, o saldo restante precisa ser pago por boleto, aplicativo, débito em conta ou outro meio oferecido pela instituição. Se não houver pagamento complementar, o valor em aberto pode ser financiado, sujeito às condições contratuais.
| Aspecto | Cartão de crédito consignado | Empréstimo consignado |
|---|---|---|
| Forma de utilização | Compras, e eventualmente saques e serviços | Liberação de valor único em conta |
| Cobrança | Fatura mensal variável | Parcelas geralmente fixas |
| Desconto automático | Normalmente cobre o mínimo previsto | Cobre a parcela contratada |
| Saldo restante | Pode ser financiado se não houver pagamento adicional | Já está incorporado ao cronograma do contrato |
| Planejamento necessário | Exige controle frequente da fatura e do limite | Exige avaliação do valor e das parcelas antes da contratação |
Quem pode contratar e como a margem é usada
A possibilidade de contratar depende do grupo ao qual a pessoa pertence, das normas vigentes para aquele convênio e da análise realizada pela instituição financeira. Aposentados e pensionistas do INSS, por exemplo, costumam ter regras específicas para operações consignadas. Servidores públicos podem estar sujeitos às condições de seus respectivos órgãos ou entes federativos.
Em qualquer situação, a instituição precisa verificar se há margem disponível. A margem é impactada por empréstimos consignados já ativos, cartões anteriormente contratados e outras averbações permitidas. Portanto, ter renda compatível não significa automaticamente que haverá espaço para uma nova contratação.
Entenda o desconto mínimo
Imagine uma pessoa que tenha uma parte de sua margem reservada para o cartão e faça compras ao longo do mês. Na data de vencimento, a fatura apresenta o total devido. O desconto automático recai sobre a parcela mínima estabelecida no contrato ou nas regras do convênio, respeitando o valor disponível na margem.
Se a fatura for maior do que esse desconto, o cliente continuará responsável pela diferença. Esse ponto merece atenção especial: descontar automaticamente não equivale a pagar integralmente a fatura. Antes de usar o limite, é importante avaliar se será possível pagar o total ou ao menos um valor complementar suficiente para não manter um saldo caro por vários meses.
Margem não é dinheiro extra
A existência de margem não representa aumento de renda. Trata-se de uma autorização para que parte de uma renda futura seja comprometida. Por isso, considerar a margem como se fosse orçamento livre pode prejudicar despesas essenciais, como moradia, alimentação, medicamentos, contas domésticas e transporte.
Uma prática prudente é calcular quanto sobra da renda após todos os descontos obrigatórios e despesas recorrentes. Só então faz sentido decidir se há espaço real para utilizar o cartão. Esse cálculo deve incluir não apenas a parcela descontada, mas também o pagamento adicional que poderá ser necessário para quitar a fatura.
Como ocorre a contratação e a liberação do cartão
A contratação deve ser baseada em informações claras sobre limite, taxas, forma de cobrança, descontos, tarifas, possibilidade de saque, seguros eventualmente oferecidos e canais de atendimento. O consumidor deve receber ou ter acesso ao contrato e às condições gerais antes de autorizar a operação.
Em processos digitais, a instituição pode solicitar validação de identidade, dados cadastrais e autorizações eletrônicas. Não compartilhe senhas, códigos de verificação, biometria ou acesso a aplicativos com terceiros. Intermediários não devem pressionar o consumidor a concluir uma contratação sem leitura e confirmação das condições.
- Verifique se você faz parte de um público habilitado ao consignado e se existe margem disponível.
- Compare as condições entre instituições autorizadas a operar com o seu convênio.
- Leia o contrato, a tabela de custos, a forma de desconto e as regras para pagamento da fatura.
- Confirme se o produto é realmente um cartão consignado, e não outro crédito apresentado com nome semelhante.
- Guarde propostas, comprovantes de aceite, extratos, faturas e protocolos de atendimento.
- Após o recebimento, acompanhe a primeira fatura e os descontos lançados em seu pagamento.
Quando houver qualquer dúvida sobre o produto oferecido, não aceite a proposta durante uma ligação inesperada. Peça os dados da instituição, encerre o contato e procure o canal oficial. Instituições financeiras autorizadas podem ser consultadas nos registros do Banco Central do Brasil, o que ajuda a verificar se a empresa está regular para atuar no sistema financeiro.
Fatura, pagamento complementar e custos
A fatura é o documento mais importante para acompanhar o uso do cartão. Ela deve indicar as compras, saques, encargos, tarifas, pagamento mínimo, saldo total, vencimento e meios de pagamento. Ler esse documento todos os meses é fundamental para identificar cobranças desconhecidas e compreender se existe saldo sendo levado para o período seguinte.
O pagamento automático descontado do benefício ou da remuneração pode ser menor que o total da fatura. Assim, o cliente deve observar se precisa realizar um pagamento complementar. Quitar o valor integral até o vencimento, quando possível, tende a evitar a formação de saldo financiado. Já deixar valores em aberto pode resultar em juros e outros encargos previstos no contrato.
Saques exigem atenção redobrada
Alguns cartões consignados permitem saque em dinheiro, dentro das condições oferecidas pela instituição. Essa facilidade pode parecer útil em uma urgência, mas é preciso saber exatamente como o saque será cobrado. Em muitos produtos de crédito, saques podem ter encargos próprios e passam a compor a fatura, exigindo o mesmo acompanhamento das demais utilizações.
Antes de sacar, confira o custo efetivo, a data de incidência dos encargos, a tarifa aplicável se houver e a forma de pagamento. Não faça saques por impulso ou por solicitação de desconhecidos. Qualquer proposta que exija depósito antecipado para liberar crédito é um sinal de alerta.
O que avaliar antes de aceitar
- Taxas de juros aplicáveis a compras parceladas, saldo financiado e saques.
- Valor que será descontado automaticamente e impacto no orçamento mensal.
- Necessidade de pagar complemento da fatura para evitar saldo remanescente.
- Existência de anuidade, seguros, tarifas e outros serviços acessórios.
- Limite concedido e adequação dele à sua capacidade de pagamento.
- Regras para bloqueio, cancelamento, renegociação e contestação de compras.
- Canais para receber fatura, consultar lançamentos e registrar reclamações.
O crédito deve ser utilizado de forma consciente, considerando a capacidade de pagamento e a compreensão das condições contratadas.
Paráfrase de orientações de educação financeira do Banco Central do Brasil
O custo do crédito não deve ser analisado apenas pelo valor descontado mensalmente. Uma parcela pequena pode transmitir sensação de leveza, mas ela não revela, sozinha, quanto tempo a dívida pode durar se a fatura não for quitada. O olhar correto é para o total usado, os encargos, o valor adicional necessário e o efeito no orçamento dos próximos meses.
Riscos mais comuns e como evitar problemas
O principal risco é confundir o desconto mínimo com a quitação integral. Quando o consumidor realiza compras frequentes e não paga a diferença da fatura, o saldo pode se acumular. Isso reduz a renda disponível por causa do desconto recorrente e dificulta a percepção do custo total da dívida.
Também existem riscos relacionados à contratação não reconhecida, à oferta agressiva e à fraude. Idosos, pensionistas e pessoas com pouca familiaridade digital merecem proteção adicional. A decisão deve ser tomada pelo titular, com acesso claro ao contrato e sem pressão de parentes, vendedores ou supostos correspondentes.
Sinais de alerta em ofertas
Desconfie de promessas de dinheiro fácil, liberação sem análise, ausência de custos ou urgência para aceitar uma proposta. Também é prudente interromper a conversa se a pessoa pedir senha, código enviado por SMS, fotografia de documentos sem justificativa clara ou acesso remoto ao celular.
Outro cuidado é não assinar documentos em branco nem confirmar solicitações que você não compreendeu. Caso seja necessário contratar crédito, prefira tratar diretamente com a instituição financeira ou com canais oficiais de atendimento. A pressa é inimiga de uma decisão segura, especialmente quando envolve descontos permanentes sobre renda mensal.
Se houver cobrança ou contrato não reconhecido
Ao identificar um desconto inesperado, primeiro reúna provas: extrato do benefício ou contracheque, fatura, mensagens recebidas, gravações disponíveis e protocolos de atendimento. Entre em contato com a instituição apontada no lançamento e peça esclarecimentos formais, cópia do contrato e bloqueio de novas utilizações, se necessário.
Se a questão não for resolvida, utilize canais de defesa do consumidor e os meios de reclamação disponibilizados pelos órgãos reguladores. Para benefícios previdenciários, também é útil conferir os serviços e orientações do Instituto Nacional do Seguro Social antes de tomar providências relacionadas a descontos vinculados ao benefício.
Como organizar o uso do cartão no dia a dia
Um cartão consignado deve ser tratado como uma forma de pagamento, e não como complemento permanente de renda. Defina previamente para quais despesas ele poderá ser usado. Idealmente, ele não deve financiar gastos cotidianos recorrentes que já não cabem no orçamento, pois isso tende a criar dependência de crédito.
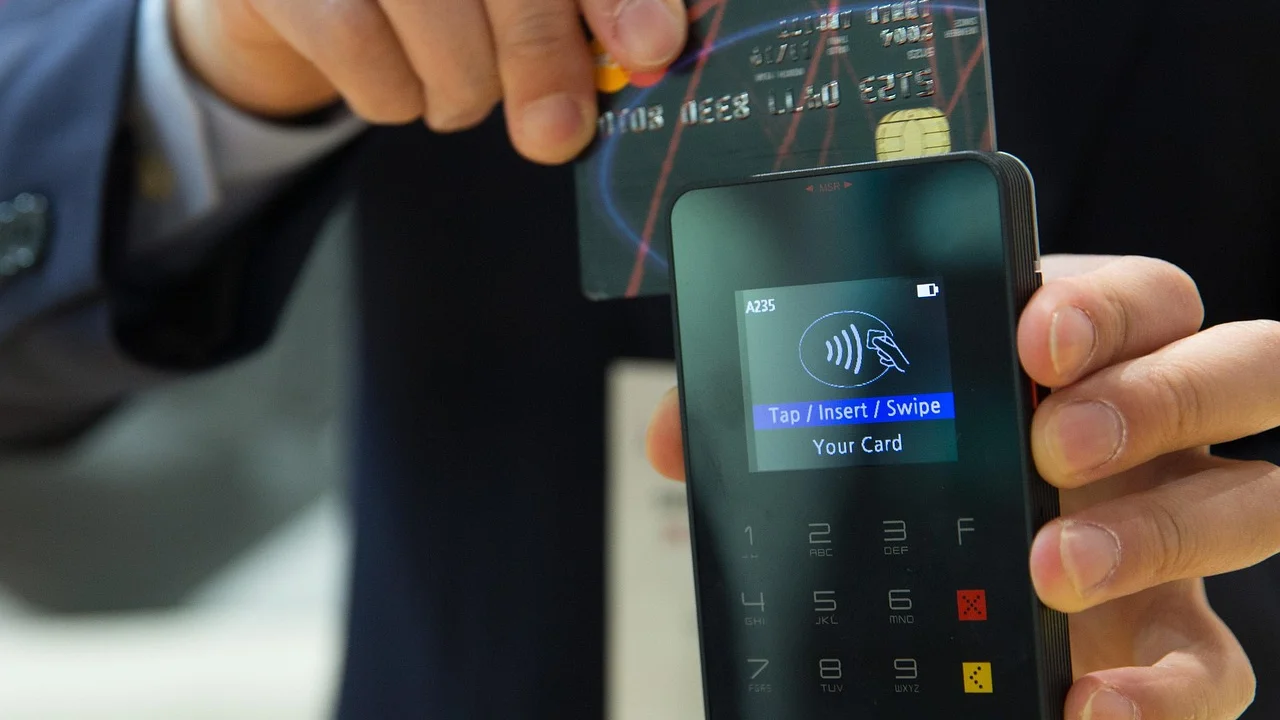
Estabeleça um limite pessoal inferior ao limite liberado pela instituição. Por exemplo, ainda que o cartão permita gastar determinado valor, escolha uma quantia mensal que possa ser quitada integralmente sem comprometer obrigações essenciais. Anotar compras em uma planilha, agenda ou aplicativo simples ajuda a não ser surpreendido pela fatura.
Rotina mensal de conferência
Reserve um momento fixo todos os meses para abrir a fatura e comparar os lançamentos com seus comprovantes. Verifique o valor total, o mínimo descontado, possíveis compras parceladas, taxas e o pagamento complementar necessário. Se notar uma transação desconhecida, comunique a administradora assim que possível.
Também acompanhe o extrato do benefício ou do pagamento salarial. Esse hábito permite verificar se o desconto ocorreu no valor esperado e se não surgiu uma consignação que você não autorizou. Manter os documentos organizados facilita qualquer pedido de correção ou contestação futura.
Perguntas frequentes
O cartão consignado desconta a fatura inteira do benefício?
Não necessariamente. Em geral, o desconto automático corresponde ao pagamento mínimo ou ao valor previsto na margem consignável. Se a fatura for maior, o titular precisará pagar a diferença pelos meios indicados pela instituição para evitar que o saldo permaneça em aberto.
É possível cancelar o cartão de crédito consignado?
Em regra, o cancelamento pode ser solicitado à instituição emissora, mas é necessário quitar ou negociar os valores já utilizados. O bloqueio do cartão não elimina automaticamente uma dívida existente nem encerra descontos vinculados a saldo devedor. Peça protocolo e confirmação por escrito do procedimento.
O cartão consignado pode ter juros?
Sim. Os encargos dependem do contrato e podem incidir, por exemplo, sobre saldo da fatura não quitado, saques e algumas modalidades de parcelamento. Por isso, leia as condições antes de usar e acompanhe os valores mostrados na fatura mensal.
Como saber se tenho margem para contratar?
A consulta pode variar conforme o público e o convênio. Beneficiários previdenciários e servidores devem usar os canais indicados pelo órgão pagador ou pela instituição financeira. A margem disponível considera descontos já existentes e as regras aplicáveis ao seu benefício ou vínculo de trabalho.
Conclusão
O cartão de crédito consignado pode ser uma alternativa de pagamento para quem tem acesso a essa modalidade, mas exige atenção maior do que muitas pessoas imaginam. O fato de haver desconto automático traz conveniência, porém não garante que a fatura esteja totalmente paga. Entender essa diferença é a base para uma utilização responsável.
Antes de contratar, compare condições, confira a margem disponível, leia o contrato e avalie o impacto real no orçamento. Depois da contratação, acompanhe faturas e extratos todos os meses, pague o complemento quando necessário e procure atendimento oficial diante de qualquer desconto ou cobrança que não reconheça. Crédito bem informado é uma ferramenta; crédito mal compreendido pode se tornar um problema duradouro.
Referências
- Banco Central do Brasil — Cidadania Financeira e orientações sobre uso consciente do crédito.
- Instituto Nacional do Seguro Social — Serviços e informações sobre benefícios previdenciários.
- Secretaria Nacional do Consumidor — Orientações de proteção e defesa do consumidor.
- Banco Central do Brasil — Relação de instituições autorizadas a funcionar.
Escrito por
Editor-chefe e redator
Editor-chefe do Higienista, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.